BUSINESS · ÉCONOMIE
Le pouvoir d’achat des Américains au cœur des préoccupations économiques et sociales en 2026
 Par S. Dahani · Fondateur et directeur de la publication
Essence, courses, logement et santé : enquêtes d’opinion, indices de confiance et données sur la santé financière des ménages montrent pourquoi le coût de la vie domine les préoccupations des Américains en 2026, et ce qu’anticipent les prévisionnistes pour 2027-2029.
© S. Dahani (AI illustration)
À retenir
En octobre 2026, le pouvoir d’achat s’est imposé comme la préoccupation centrale des Américains. Les dernières données du Pew Research Center, recueillies entre le 28 septembre et le 4 octobre 2026 auprès de plus de 5 000 adultes, le confirment avec une netteté inhabituelle. Quatre-vingt-quatre pour cent des électeurs inscrits considèrent l’économie comme un enjeu « très important » des élections de mi-mandat. Derrière ce chiffre global se cachent des inquiétudes très concrètes : 74 % se disent très préoccupés par les prix de l’essence et de l’énergie, 73 % par le coût de l’alimentation et des biens de consommation, 69 % par les dépenses de santé et 66 % par le coût du logement. Près de la moitié (48 %) s’inquiètent également de la difficulté à trouver un emploi. Ces quatre postes de dépenses sont au cœur du problème de pouvoir d’achat qui domine aujourd’hui le débat public américain.
Une confiance des consommateurs historiquement basse
Toile de fond de ce constat : une confiance des consommateurs historiquement basse. L’indice de l’Université du Michigan est tombé à 46,3 en octobre 2026, l’un des niveaux les plus bas jamais enregistrés. Le Conference Board, de son côté, a fait état d’un indice de confiance de 81,9 en septembre, son plus bas niveau depuis 2014. Seuls 21 % des Américains jugent la situation économique « excellente ou bonne », tandis que 65 % estiment que la politique économique de l’administration Trump a aggravé la situation. Ces appréciations dépassent en partie les clivages partisans, même si les démocrates restent plus pessimistes.
L’énergie et l’alimentation, les dépenses les plus visibles
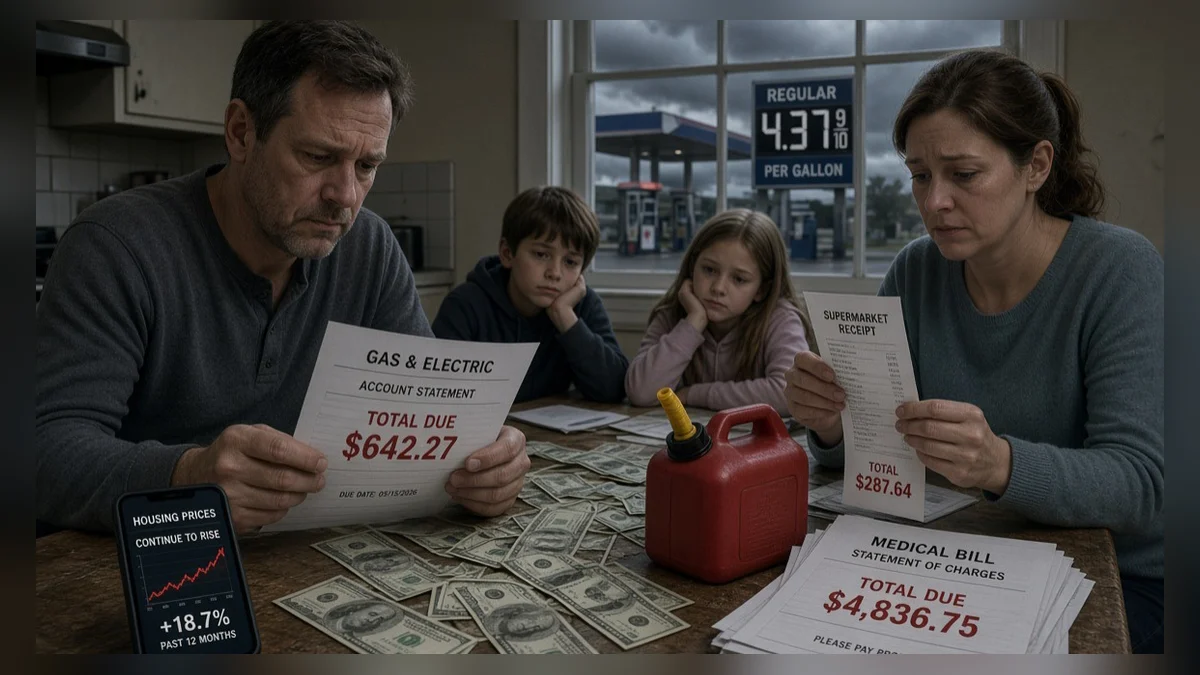
Les prix de l’énergie constituent le facteur le plus visible. Le prix moyen national d’un gallon d’essence ordinaire s’établit à environ 4,37 $. Cette hausse, amplifiée par le conflit avec l’Iran, a fait passer la part des Américains « très préoccupés » par les prix de l’énergie de 43 % en janvier 2026 à 74 % en octobre. Pour les ménages qui dépendent de leur voiture, chaque plein implique un arbitrage. On regroupe les trajets, on en reporte certains, y compris ceux nécessaires pour se rendre au travail ou consulter un médecin.
Le coût de l’alimentation suit une trajectoire comparable. Soixante-treize pour cent des Américains se disent très préoccupés par le coût de l’alimentation et des biens de consommation. Les tickets de caisse ont grimpé, les promotions se sont raréfiées et de nombreuses familles ont modifié leurs habitudes d’achat. Les banques alimentaires signalent une hausse de la demande, y compris de la part de ménages qui, il y a peu encore, se considéraient solidement ancrés dans la classe moyenne.
Le logement et la santé, des contraintes structurelles
À cette pression sur les budgets alimentaires s’ajoute le coût du logement, qui préoccupe 66 % de la population. Loyers et mensualités de crédit immobilier absorbent une part croissante du revenu disponible. Les taux d’intérêt élevés et l’offre limitée de logements disponibles freinent l’accession à la propriété, en particulier pour les primo-accédants.
Les dépenses de santé imposent une contrainte budgétaire similaire. Soixante-neuf pour cent des Américains les placent parmi leurs préoccupations les plus sérieuses. Primes d’assurance, franchises et frais restant à charge pèsent lourdement sur les finances des ménages. Pour beaucoup d’entre eux, une dépense médicale imprévue peut faire basculer un budget mensuel déjà fragile. Il ne s’agit pas d’un problème isolé : c’est une dépense supplémentaire qui vient s’ajouter aux trois autres — énergie, alimentation et logement — et réduit encore la marge de manœuvre financière.
Une vulnérabilité financière croissante
Les indicateurs de vulnérabilité financière confirment ces tensions. Selon le rapport 2026 du Financial Health Network, la part des ménages considérés comme « financièrement vulnérables » est passée de 15 % à 17 % en un an, soit environ 1,8 million de ménages supplémentaires. Le stress financier déclaré s’établit à 16 %. La proportion de ménages faisant état d’un endettement ingérable atteint 31 %, un sommet depuis huit ans. Les emprunteurs ayant contracté un prêt étudiant et les ménages modestes sont les plus exposés. Dans ce contexte, le marché du travail, décrit par plusieurs analystes comme un environnement où l’on « embauche peu et licencie peu », n’apporte qu’un soulagement insuffisant. Quarante-huit pour cent des Américains se disent très préoccupés par la difficulté à trouver un emploi pour ceux qui en cherchent un.
Une économie fracturée et ses conséquences sociales
Cette situation engendre une économie de plus en plus fracturée, souvent qualifiée « en K ». Les 20 % aux revenus les plus élevés, qui détiennent une part disproportionnée des actifs financiers, continuent d’assurer une part substantielle de la consommation. Le reste de la population se serre la ceinture. Les salaires réels ont stagné, voire reculé, pour de larges pans de la population active. L’intelligence artificielle, présentée comme un moteur de croissance, est accueillie avec scepticisme par 50 % des Américains, qui craignent qu’elle ne creuse les inégalités de revenus et d’emploi.
Les conséquences sociales découlent directement de ces contraintes économiques. Les retards de paiement se multiplient, le recours à l’aide alimentaire progresse et le stress lié à l’argent pèse sur la santé mentale et les relations familiales. Les maires de plus de 100 villes américaines, interrogés en septembre 2026, indiquent que 96 % de leurs administrés sont très ou extrêmement préoccupés par le coût de la vie. Le logement arrive en tête des causes citées, suivi de près par les autres dépenses essentielles.
Un enjeu politique central
Sur le plan politique, le pouvoir d’achat est devenu le prisme à travers lequel presque tous les autres sujets sont appréhendés. L’économie domine les intentions de vote pour les élections de mi-mandat de novembre 2026, devant la démocratie, la santé, l’immigration et le changement climatique. Des divergences partisanes existent sur la hiérarchie des priorités secondaires, mais un large consensus se dégage sur l’importance du coût de la vie.
Perspectives pour les trois prochaines années (2027-2029)
Les prévisions disponibles laissent entrevoir une normalisation progressive, sans retour rapide à un pouvoir d’achat confortable. Selon le Congressional Budget Office (CBO, février 2026), la croissance du PIB réel devrait avoisiner 2,2 % en 2026, avant de ralentir à environ 1,8 % par an en 2027 et 2028. L’inflation, mesurée par l’indice des prix des dépenses de consommation des ménages (PCE), est attendue à 2,7 % en 2026, puis à 2,3 % en 2027 et 2,1 % en 2028, se rapprochant de l’objectif de 2 % de la Réserve fédérale vers 2030. L’enquête auprès des prévisionnistes professionnels (Survey of Professional Forecasters) de la Réserve fédérale de Philadelphie (troisième trimestre 2026) table sur une croissance comprise entre 2,1 % et 2,4 % sur la période 2026-2029, avec une inflation mesurée par l’indice des prix à la consommation (CPI) refluant progressivement vers 2,3 %.
S&P Global Ratings (perspectives du troisième trimestre 2026) prévoit une croissance de 2,1 % en 2026, puis de 1,9 % en 2027 et 2028, avant un retour à 2,1 % en 2029. L’inflation CPI devrait s’établir en moyenne à 4,0 % en 2026, avant de ralentir à 2,5 % en 2027. Le Peterson Institute for International Economics (octobre 2026) anticipe une croissance américaine de 2,3 % en 2026 et de 2,2 % en 2027, avec une inflation PCE reculant à 2,3 % en 2027. Plusieurs institutions soulignent que l’intelligence artificielle soutiendra l’investissement, mais que ses effets sur l’emploi et les salaires réels des catégories moyennes et modestes resteront limités à court terme.
| Institution | Croissance du PIB réel | Inflation |
|---|---|---|
| Congressional Budget Office (févr. 2026) | ≈ 2,2 % en 2026, puis ≈ 1,8 % par an en 2027-2028 | PCE : 2,7 % (2026), 2,3 % (2027), 2,1 % (2028) |
| Fed de Philadelphie, Survey of Professional Forecasters (T3 2026) | 2,1 % à 2,4 % sur 2026-2029 | CPI en reflux progressif vers 2,3 % |
| S&P Global Ratings (T3 2026) | 2,1 % (2026), 1,9 % (2027-2028), 2,1 % (2029) | CPI : 4,0 % en moyenne en 2026, 2,5 % en 2027 |
| Peterson Institute (oct. 2026) | 2,3 % (2026), 2,2 % (2027) | PCE : 2,3 % en 2027 |
Dans ce cadre, le pouvoir d’achat devrait se redresser lentement. Le reflux attendu de l’inflation énergétique et alimentaire, s’il se concrétise, allégerait la pression sur les budgets des ménages. Le logement et la santé devraient toutefois rester des sources de tension persistantes, car ces postes réagissent plus lentement aux inflexions de la politique monétaire. Le CBO et plusieurs prévisionnistes privés relèvent en outre que le niveau élevé de la dette publique et des taux d’intérêt continuera de peser sur les finances publiques, limitant les marges budgétaires pour d’éventuelles mesures de soutien au pouvoir d’achat.
Des risques importants subsistent. Une nouvelle flambée des prix de l’énergie sous l’effet des tensions géopolitiques, une correction des marchés financiers ou un ralentissement plus marqué de la consommation des ménages pourraient retarder l’amélioration. À l’inverse, un apaisement durable des tensions au Moyen-Orient et une normalisation plus rapide de l’inflation offriraient un soulagement plus substantiel. Dans tous les scénarios centraux, toutefois, le pouvoir d’achat ne devrait retrouver un niveau de confort comparable à celui d’avant la période de forte inflation qu’à un horizon plus lointain, au-delà de 2029.
Conclusion
En résumé, 2026 marque un pic de l’inquiétude des Américains face au coût de la vie. Enquêtes d’opinion, indicateurs de confiance et rapports sur la santé financière des ménages convergent : l’essence, l’alimentation, le logement et la santé forment un ensemble de contraintes qui pèsent lourdement sur le quotidien de la plupart des ménages. Les perspectives pour 2027-2029 laissent entrevoir un allègement progressif de ces pressions, mais pas de résolution rapide. Le pouvoir d’achat restera un enjeu économique et social majeur aux États-Unis dans les années à venir.
Sources
- Pew Research Center — Cost Concerns Dominate as Public’s Economic Ratings Turn More Negative, October 8, 2026
- Pew Research Center — Economy Is Top Issue in Midterms for All Voters, October 8, 2026
- University of Michigan — Surveys of Consumers, October 2026 (sentiment index at 46.3)
- The Conference Board — Consumer Confidence Index, September 2026 (81.9)
- Financial Health Network — Financial Health Pulse 2026 U.S. Trends Report
- AAA — national gasoline price data, October 2026
- U.S. Conference of Mayors — national affordability survey, September 2026
- Congressional Budget Office — The Budget and Economic Outlook: 2026 to 2036, February 2026
- Federal Reserve Bank of Philadelphia — Survey of Professional Forecasters, third quarter 2026
- S&P Global Ratings — Economic Outlook U.S. Q3 2026
- Peterson Institute for International Economics — projections, October 2026
- Newsweek, CNN Business, Reuters and PBS News — coverage and analysis of the surveys and indicators, September–October 2026