商业 · 经济
2026 年美国人的购买力成为经济与社会关切的核心
 作者:S. Dahani · 创始人兼出版总监
汽油、食品杂货、住房与医疗:调查、信心指数和财务健康数据揭示了生活成本为何在 2026 年主导美国人的担忧,以及预测机构对 2027–2029 年的展望。
© S. Dahani (AI illustration)
快速概览
2026 年 10 月,购买力已成为美国人的核心关切。Pew Research Center 于 2026 年 9 月 28 日至 10 月 4 日对 5,000 多名成年人进行调查,最新数据以罕见的清晰度证实了这一点。84% 的登记选民认为经济是中期选举中“非常重要”的议题。这一总体数字背后是非常具体的担忧:74% 的人非常担心汽油和能源价格,73% 担心食品和消费品成本,69% 担心医疗费用,66% 担心住房成本。近一半(48%)的人还担心找工作难。这四类开支正是当前主导美国公共讨论的购买力问题的核心。
消费者信心处于历史低位
背景是消费者信心处于历史低位。University of Michigan 指数在 2026 年 10 月降至 46.3,为有记录以来的最低水平之一。与此同时,The Conference Board 公布的 9 月信心指数为 81.9,为 2014 年以来的最低水平。只有 21% 的美国人认为经济状况“极好或良好”,而 65% 的人认为特朗普政府的经济政策使情况变得更糟。这些评价在一定程度上超越了党派分歧,尽管民主党人仍更为悲观。
能源和食品是最显眼的开支
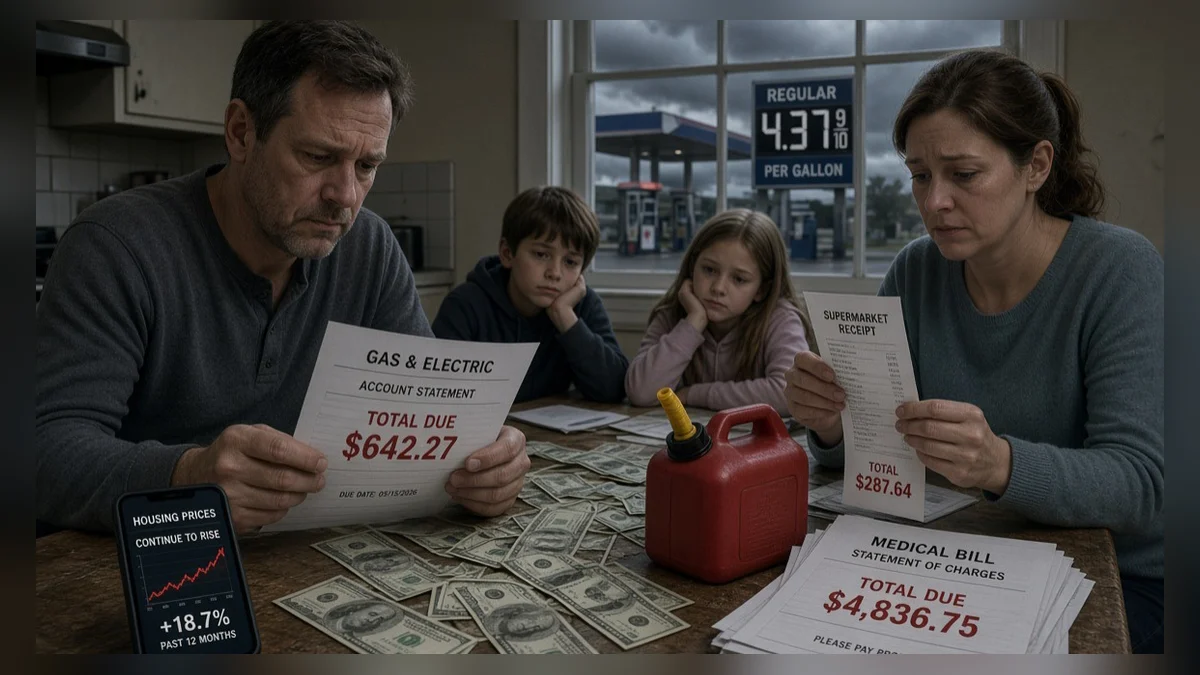
能源价格是最显眼的因素。全国普通汽油平均价格约为每加仑 $4.37。在与伊朗冲突的推波助澜下,这一涨幅使“非常担心”能源价格的美国人比例从 2026 年 1 月的 43% 升至 10 月的 74%。对依赖汽车的家庭来说,每次加油都意味着取舍。人们会合并出行,部分行程被推迟,其中包括上班或看医生所需的出行。
食品成本也呈现类似走势。73% 的美国人非常担心食品和消费品的成本。杂货账单上涨,促销活动减少,许多家庭改变了购物习惯。食物银行报告需求增加,其中包括一些直到最近还自认为是稳固中产阶级的家庭。
住房和医疗是结构性制约
除了食品预算的压力之外,还有住房成本,66% 的人对此感到担忧。房租和房贷还款占可支配收入的比例越来越高。高利率和有限的住房供应阻碍了人们购房,尤其是首次购房者。
医疗费用同样构成预算制约。69% 的美国人将其列为最严重的担忧之一。保险费、免赔额和自付费用给家庭财务带来沉重负担。对许多家庭而言,一笔意外的医疗开支就可能打乱本已脆弱的月度预算。这并非孤立的问题:它是在能源、食品和住房这三项之外又一项开支,进一步削弱了财务弹性。
财务脆弱性日益加剧
财务脆弱性指标印证了这种压力。根据 Financial Health Network 的 2026 年报告,被视为“财务脆弱”的家庭比例在一年内从 15% 升至 17%,相当于新增约 180 万户家庭。报告财务压力的比例为 16%。报告债务难以承受的家庭比例已达 31%,为八年来最高。学生贷款借款人和低收入家庭受影响最大。在此背景下,被多位分析师称为“低招聘、低裁员”的劳动力市场未能提供足够的缓解。48% 的美国人非常担心求职者难以找到工作。
分化的经济及其社会后果
这种状况正在造就一个日益分化的经济,常被称为“K 型”经济。收入最高的 20% 人群持有不成比例的金融资产,继续贡献相当大一部分消费。其余人群则在缩减开支。大部分劳动者的实际工资停滞或下降。被视为增长引擎的人工智能,受到 50% 美国人的怀疑,他们担心它会加剧收入和就业方面的不平等。
社会后果直接源于这些经济制约。逾期付款越来越普遍,对食品援助的依赖日益增加,与金钱相关的压力正在影响心理健康和家庭关系。2026 年 9 月接受调查的 100 多座美国城市的市长报告称,96% 的居民对生活成本非常担忧或极度担忧。住房位居所列原因之首,其他必需开支紧随其后。
核心政治议题
在政治上,购买力已成为审视几乎所有其他议题的视角。在 2026 年 11 月中期选举的投票意向中,经济议题占据主导,领先于民主、医疗、移民和气候变化。各党派在次要优先事项的排序上存在分歧,但在生活成本的重要性上存在广泛共识。
未来三年展望(2027–2029)
现有预测显示经济将逐步正常化,但购买力不会迅速恢复到宽裕水平。根据美国国会预算办公室(CBO,2026 年 2 月),2026 年实际 GDP 增长预计约为 2.2%,随后在 2027 年和 2028 年放缓至每年约 1.8%。以个人消费支出(PCE)价格指数衡量的通胀率预计 2026 年为 2.7%,2027 年为 2.3%,2028 年为 2.1%,并在 2030 年前后接近美联储 2% 的目标。费城联邦储备银行的专业预测者调查(2026 年第三季度)预计 2026–2029 年增长率在 2.1% 至 2.4% 之间,CPI 通胀率逐步降至 2.3%。
S&P Global Ratings(2026 年第三季度展望)预测 2026 年增长 2.1%,2027 年和 2028 年为 1.9%,2029 年回升至 2.1%。CPI 通胀率预计 2026 年平均为 4.0%,2027 年放缓至 2.5%。Peterson Institute for International Economics(2026 年 10 月)预计美国 2026 年增长 2.3%,2027 年增长 2.2%,PCE 通胀率在 2027 年降至 2.3%。多家机构强调,人工智能将支撑投资,但其对中低收入群体就业和实际工资的影响在短期内仍将有限。
| 机构 | 实际 GDP 增长 | 通胀 |
|---|---|---|
| 美国国会预算办公室(2026 年 2 月) | 2026 年 ≈2.2%,2027–2028 年每年 ≈1.8% | PCE:2.7%(2026)、2.3%(2027)、2.1%(2028) |
| 费城联储,专业预测者调查(2026 年第三季度) | 2026–2029 年 2.1%–2.4% | CPI 逐步回落至 2.3% |
| S&P Global Ratings(2026 年第三季度) | 2.1% (2026), 1.9% (2027–2028), 2.1% (2029) | CPI:2026 年平均 4.0%,2027 年 2.5% |
| Peterson Institute(2026 年 10 月) | 2.3% (2026), 2.2% (2027) | PCE:2027 年 2.3% |
在此框架下,购买力应会缓慢恢复。能源和食品通胀的预期回落如果成为现实,将缓解家庭预算的压力。然而,住房和医疗成本可能仍是持续的压力来源,因为它们对货币政策变化的反应较慢。CBO 和多家私营预测机构还指出,高额公共债务和高利率将继续给公共财政带来压力,限制了出台购买力支持措施的财政空间。
重大风险依然存在。地缘政治紧张局势导致能源价格再度上涨、金融市场出现调整,或家庭消费更大幅度放缓,都可能推迟改善。相反,中东紧张局势的持久化解和通胀更快正常化将带来更实质性的缓解。不过,在所有基准情景下,购买力预计要到更远的未来、即 2029 年之后,才能恢复到与高通胀时期之前相当的宽裕水平。
结论
总之,2026 年标志着美国人对生活成本的担忧达到顶峰。调查数据、信心指标和家庭财务健康报告相互印证:汽油、食品、住房和医疗构成了一系列制约,沉重地压在大多数家庭的日常生活上。2027–2029 年的展望表明这些压力将逐步缓解,但不会迅速解决。未来几年,购买力仍将是美国的一个重大经济和社会议题。
来源
- Pew Research Center — 成本担忧占据主导,公众经济评价转向更加负面,2026 年 10 月 8 日
- Pew Research Center — 经济是所有选民在中期选举中的首要议题,2026 年 10 月 8 日
- University of Michigan — 消费者调查,2026 年 10 月(信心指数 46.3)
- The Conference Board — 消费者信心指数,2026 年 9 月(81.9)
- Financial Health Network — Financial Health Pulse 2026 年美国趋势报告
- AAA — 全国汽油价格数据,2026 年 10 月
- U.S. Conference of Mayors — 全国住房与生活负担能力调查,2026 年 9 月
- Congressional Budget Office — 2026 年至 2036 年预算与经济展望,2026 年 2 月
- Federal Reserve Bank of Philadelphia — 专业预测者调查,2026 年第三季度
- S&P Global Ratings — 美国经济展望,2026 年第三季度
- Peterson Institute for International Economics — 预测,2026 年 10 月
- Newsweek、CNN Business、Reuters 和 PBS News — 对相关调查和指标的报道与分析,2026 年 9–10 月